 EN
LED読書灯
快適な読書に最適。オフィスや家庭向けの省エネLED設計です。
2026/10/12

商業用不動産(CRE)業界では、照明分野に大きな変革が起きています。この変革の原動力は単なる美観ではなく、運用効率の向上、入居者・利用者の健康と快適性の確保、法規制への対応、そしてデータを活用した建物管理です。エネルギー効率基準が厳格化し、ESG報告が義務化され、テナントの期待も変化する中で、LED照明は単なる既存設備の更新工事から、建物全体の戦略的インフラへと進化しました。本稿では、2024年にオフィスビル、小売施設、物流拠点、複合開発プロジェクトの各分野で最も影響力のある7つのLED照明トレンドを紹介します。それぞれのトレンドについて、以下の3つの視点から分析します:(1)現在の市場浸透度(Aグレード物件における導入率で測定)、(2)典型的な投資回収期間(設置から実証可能なコスト削減や生産性向上までの期間)、(3)法規制の影響(地域の省エネ基準、LEED v4.1の要件、EUエコデザイン指令など)。この3つの要素を理解することで、CREオーナー、施設管理者、照明設計者は、即効性と長期的なレジリエンスの両方を兼ね備えた投資を優先的に判断できるようになります。
かつては高級ウェルネス認証オフィスに限定されていた人間中心照明(HCL)——人の概日リズムをサポートするために、分光特性と照度を動的に調整する照明——が、現在では中価格帯の商業用照明製品群にも採用され始めています。パンデミック後の利用者健康への関心の高まりや、WELLビルディング・スタンダード認証への需要増加が背景にあり、HCLシステムは調光可能なホワイトLEDと、人感・日光センシング制御を統合しています。固定色温度の白色光源とは異なり、HCLは午前中に警醒を促すためのやや青みがかった明るい光を提供し、午後にはメラトニンの自然な分泌を助けるための暖色系・アンバー成分の多い光を供給します。先行導入企業では、利用者の自己申告による満足度が最大15%向上し、昼食後の眠気も軽減されたとの報告があり、これは賃貸契約の更新率やテナント定着率の実測値向上にもつながっています。
LED照明器具は、もはや単なる光源ではなく、建物のIoTエコシステムにおける知能化されたノードです。照明器具に内蔵された統合センサー(人感、周辺照度、温度、二酸化炭素濃度、音響)が、リアルタイムの空間データをクラウド上のデジタルツイン・プラットフォームへ送信します。これにより、細かい単位での空間利用分析、予測保全のスケジューリング、空調と照明の連携制御が可能になります。不動産管理者にとっては、単にkWh単位の省エネ効果を超えて、延床面積あたりの投資対効果(ROI)の最適化が実現します。たとえば、使用頻度の低い会議室の特定、清掃スケジュールの妥当性検証、あるいは実際の人の流れに応じた照明ゾーンの調整などが可能です。MatterおよびDALI-2プロトコルによる相互運用性により、ベンダーをまたいだ拡張性と将来への対応力が確保されます。
初期費用が一部のポートフォリオにとって依然として障壁となっているものの、2024年にはLED交換工事が前例のないほど経済的に実行可能となっています。米国内の電力会社の85%以上が、実証済みの省エネルギー効果に基づくインセンティブを提供しており、プロジェクト費用の40~70%をカバーするケースも珍しくありません。さらに、保守作業の負担軽減(ランプ交換回数が最大60%削減)、照明器具の寿命延長(10万時間超)、およびバラスト故障の未然防止といった要素を考慮した高度なライフサイクルコスト分析ツールを活用することで、多くのオフィス向けLED交換工事の投資回収期間は2.5年未満に短縮されています。先見の明のある不動産所有者は、照明設備の更新をより広範な電化戦略と連携させ、照明データを熱ポンプやEV充電器の導入根拠として活用しています。
規制による圧力はもはや任意ではなくなりました。ASHRAE 90.1-2022、カリフォルニア州タイトル24-2022、およびEUの建築物のエネルギー性能指令(EPBD)では、新築および大規模改修工事において、照明電力密度(LPD)の最低基準、自動消灯制御、および日射光活用(デイライト・ハーベスティング)が義務付けられています。さらに、CSRDおよび米証券取引委員会(SEC)の気候関連情報開示ルールに基づくスコープ3排出量の報告要請により、賃貸物件のオーナーは、賃貸スペース全体における照明に起因するエネルギー使用量を追跡・開示することが求められています。その結果、照明仕様書では、ENERGY STAR認証済み照明器具、UL検証済み光束値、および第三者機関による調光性能検証が標準的に要求されるようになり、サプライチェーン全体における品質基準が引き上げられています。
スマート外装照明は、セキュリティ用途を越えて注目を集めており、省エネルギーと光害の低減という新たな価値を提供しています。人の動きに応じて明るさを調整する歩道照明、交通量(車両や歩行者の検知)に応じて自動で照度を最適化するアダプティブ照明、およびIDA/IESガイドラインに準拠した完全遮光型光学設計により、安全性を確保しつつ空への光漏れ(スカイグロー)を抑制します。物流パークや配送センターでは、太陽光発電連携型LEDボラードや高マスト照明に遠隔診断機能を組み込むことで、送電網への依存を削減し、予知保全による支柱点検の効率化を実現——点検作業のためのサービス車出動回数を45%以上削減しています。
以下の表は、2024年に商業用不動産(CRE)分野に影響を与える上位7つのLED照明トレンドを、3つの戦略的観点から評価・順位付けしたものです。すなわち、現時点での市場浸透率(クラスA級CRE物件における導入率)、典型的な投資回収期間(ROI実現までの期間)、および規制の影響度(低/中/高)です。
| 傾向 | 市場浸透 | 投資回収期間 | 規制の影響 |
|---|---|---|---|
| 1.人間中心照明(HCL) | 中程度(新設オフィスビルの32%) | 3~5年(ウェルビーイング向上によるROI) | 中程度(WELL、Fitwel) |
| 2.IoT連携型照明システム | 高(スマートビル認証資産の68%) | 2~4年(データおよびエネルギー投資回収期間) | 中~高(Matter/DALI-2相互運用性要件) |
| 3.公益事業会社による補助金付き改修工事 | 非常に高い(実施中の商業用不動産(CRE)改修プロジェクトの89%) | 2.5年未満 | 高(州・連邦政府の補助金制度との整合性) |
| 4.法規制に基づく持続可能な仕様 | 非常に高い(新築建物では100%) | 即時(コンプライアンス主導) | 非常に高い(ASHRAE、Title 24、EPBD) |
| 5.適応型外装照明 | 中程度(物流・小売業界では41%) | 2~3年 | 中程度(ダークスカイ条例、IES RP-33) |
| 6.循環経済対応型照明器具(モジュール式・修理可能) | 低い(12%だが、急速に増加中) | 5年以上(廃棄物削減による投資回収期間) | 中~高(EUエコデザイン指令2023年、米国Buy Cleanイニシアチブ) |
| 7. UV-C消毒機能の統合(頻繁に触れるエリア向け) | 低~中程度(医療関連オフィスでは24%) | 3~4年(健康・安全投資回収期間) | 中程度(米国疾病対策センター(CDC)/米国暖房冷凍空調学会(ASHRAE)のガイドライン、UL 8802規格) |
商業用不動産におけるLED照明は、単なる明るさの提供を越えて成熟しました。今や、持続可能性、スマート化、人のパフォーマンス向上、および法規制への適合を実現する核となる要素となっています。より高度な制御技術、より深いデータ連携、強化された政策枠組み、そして洗練された経済モデルが融合した結果、照明に関する意思決定は、資産価値、テナント体験、ESG信頼性に直接影響を及ぼすようになっています。商業用不動産関係者にとって、法規制の影響力が高く、投資回収期間(ROI)が短いトレンド——たとえば、電力会社が支援する照明更新工事や、建築基準法・省エネ法などに適合したIoT照明システム——を優先することは、リスク対応力(デフェンシビリティ)と差別化の両方を実現する鍵となります。2024年が進むにつれ、「照明を更新するかどうか」という問いはもはや意味をなさず、「建物の運用DNAに、いかに戦略的に照明を組み込んでいくか」が問われる時代へと移行しています。技術的専門性、ライフサイクル全体にわたるサポート、そして相互運用可能なシステム設計を兼ね備えた照明ベンダーと連携することが、この変化の激しい環境を乗り切るうえで極めて重要です。
2026/10/13
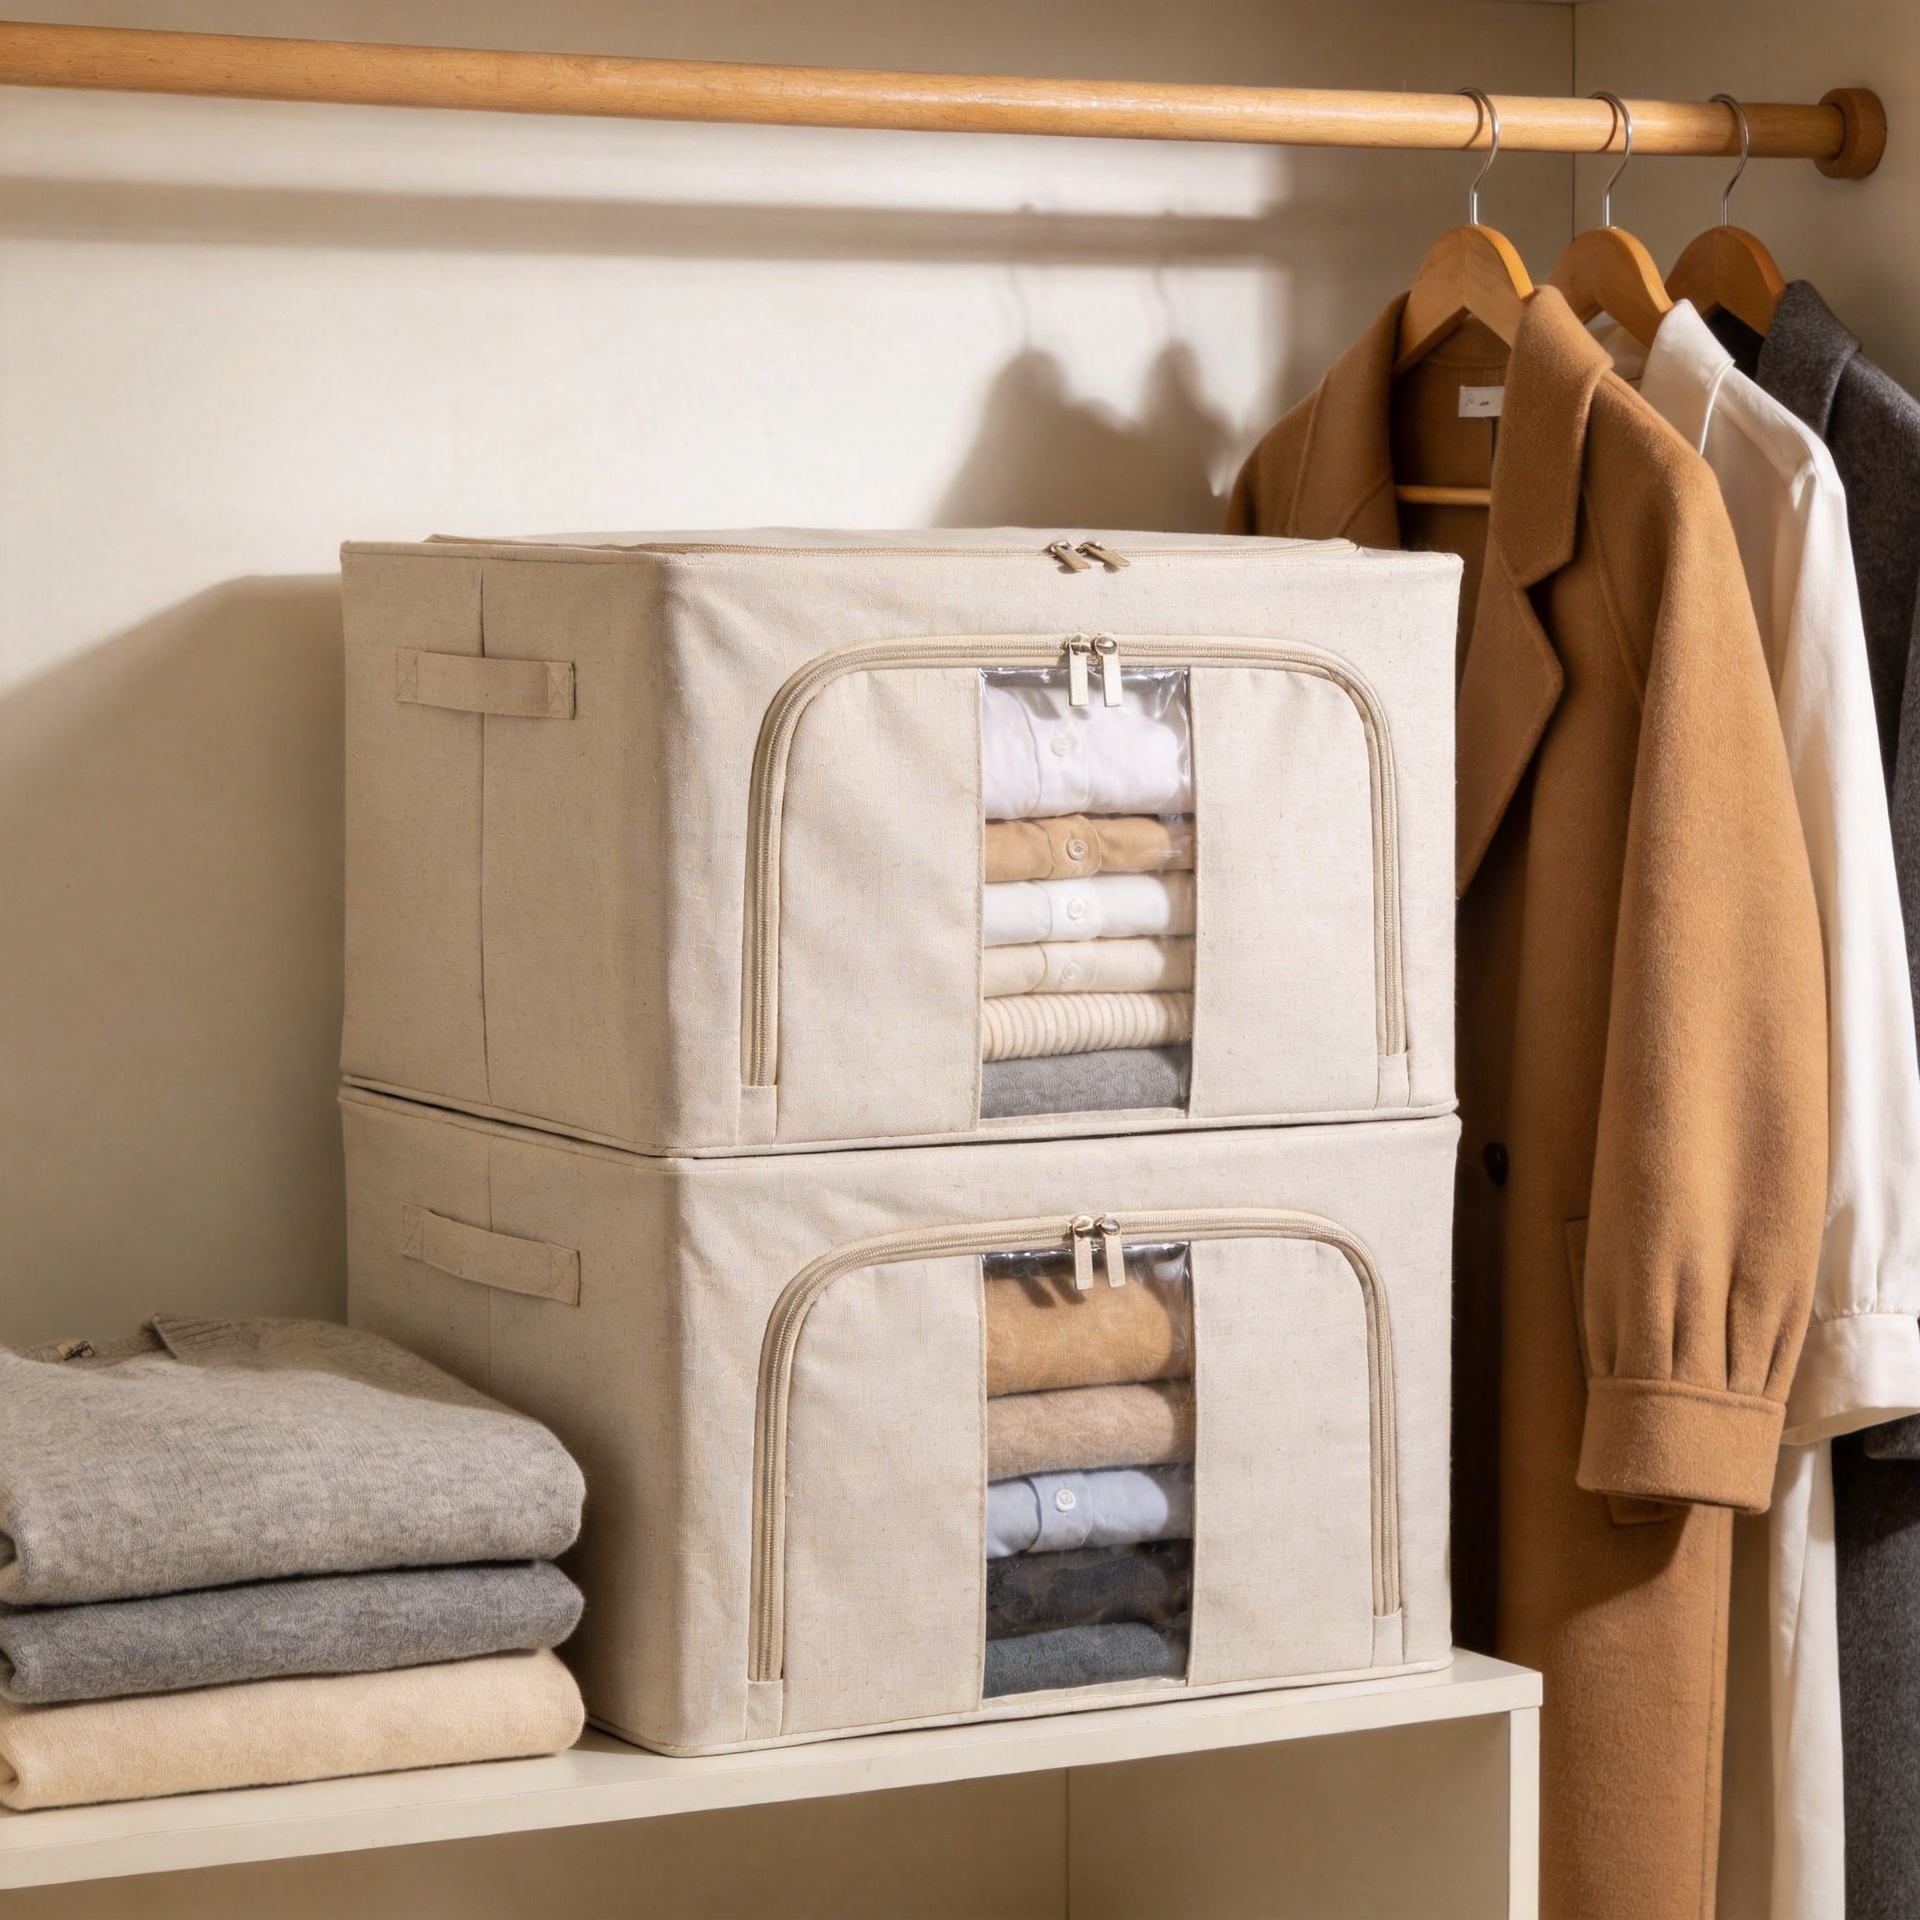
クローゼット用オーガナイザーと折りたたみ式収納ボックスを活用して、衣類を種類・季節・使用頻度ごとに分類し、メンテナンスが楽な収納にしましょう。
2026/10/13
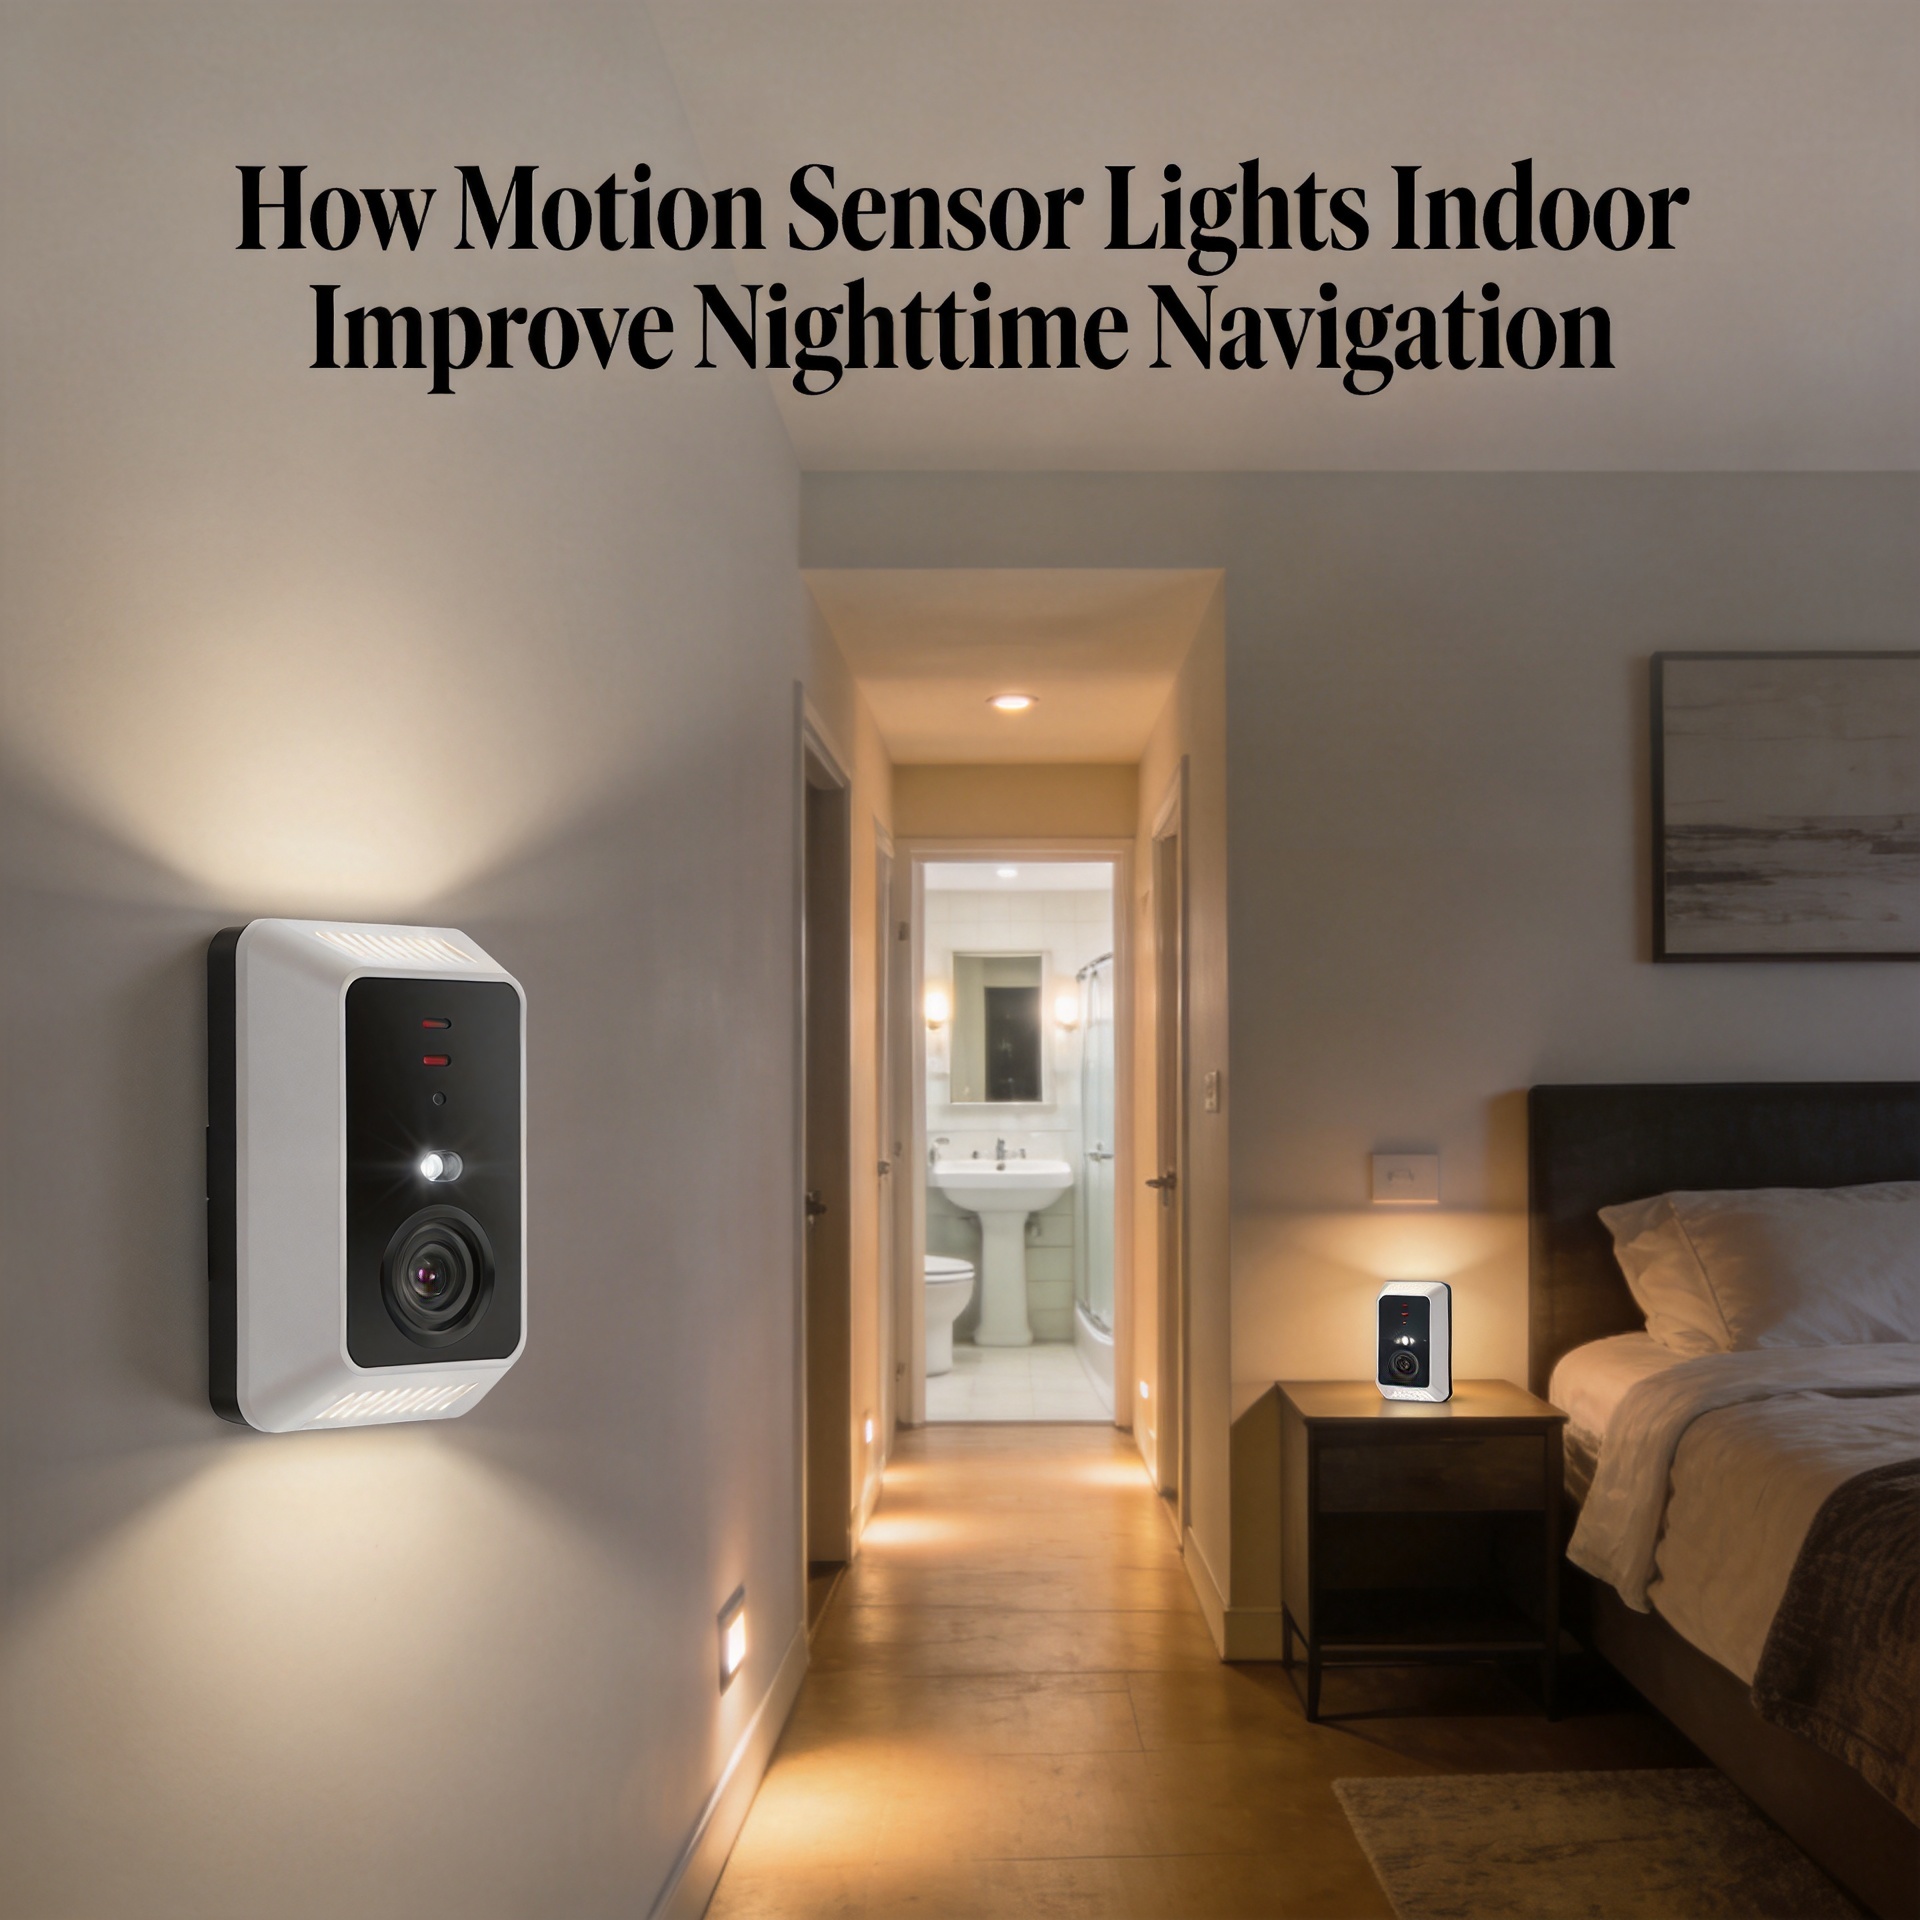
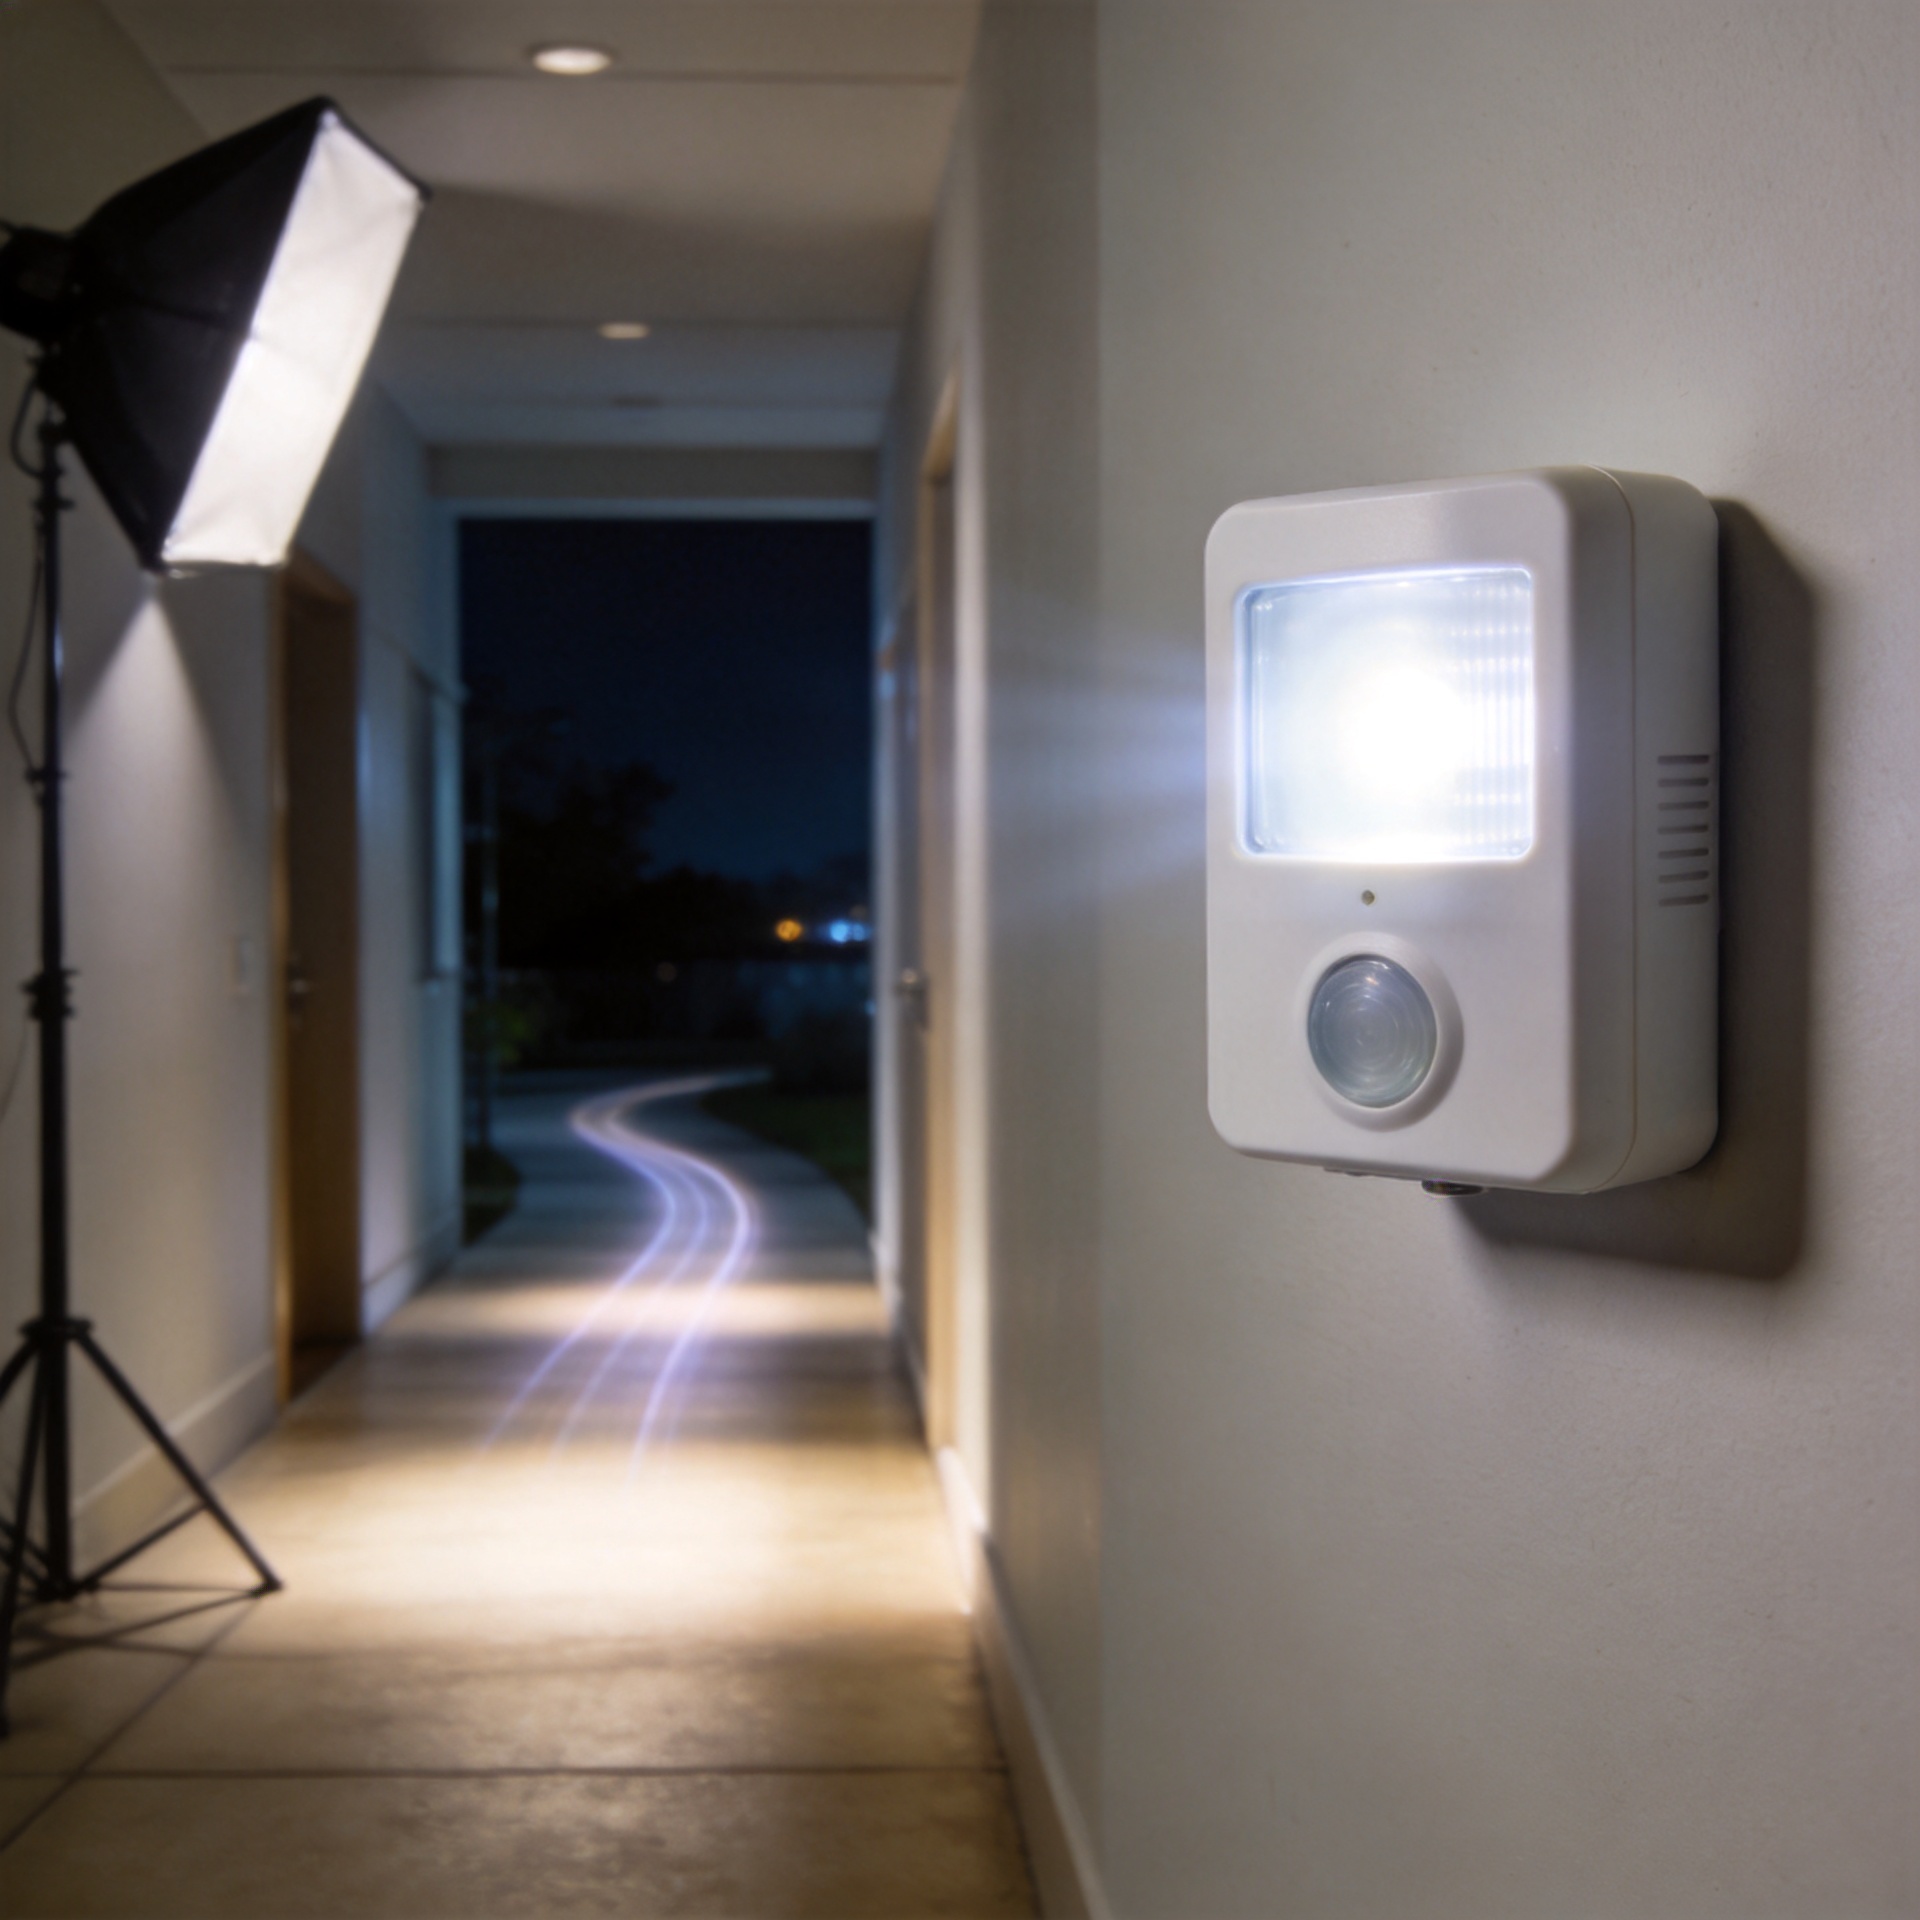
寝室や廊下、浴室の入り口など、室内用人感センサーライトを設置する最適な場所と、まぶしさやセンサーの設定に関するアドバイスをまとめました。
2026/10/13
布製収納ボックスが、季節ごとの衣類整理をシンプルにし、省スペースを実現し、クローゼット内の衣類入れ替えをスムーズにする方法をご紹介します。
2026/10/13
人感センサーライトが、赤外線人感検出(PIR)、昼夜判定センサー、およびタイマーを活用して、夜間の自動点灯・消灯をどう実現しているかを学びます。

快適な読書に最適。オフィスや家庭向けの省エネLED設計です。

学習スペースに最適なスマート調光機能を備えた、長寿命LEDライト。最適な明るさ制御が可能です。

就寝時の柔らかな照明を提供。寝室や廊下などに便利な携帯型LEDデザインです。

あらゆる用途に対応する高性能LED電球。信頼性・効率性・環境配慮性を兼ね備えています。

大量購入向けLED製品およびカスタマイズ可能な調達ソリューションについては、当社の販売代理店ネットワークへお問い合わせください。

LED照明プロジェクト全般にわたり、専門的なアドバイス、設置サポート、アフターサービスを提供いたします。
